

作者:Spencer Applebaum & Shayon Sengupta,Multicoin Capital;编译:金色财经
金色财经报道,Multicoin Capital在链上市场系列第四篇文章中指出,随着美债、股票、企业信贷、大宗商品、外汇等现实世界资产(RWA)加速上链,DeFi正从服务BTC、ETH、SOL、HYPE等原生加密资产的1.0阶段,迈向以RWA为重要底层资产的2.0阶段。文章认为,资产结构变化将推动中央限价订单簿(CLOB)、询价交易(RFQ)、自营AMM、固定利率借贷、收益剥离、利率衍生品、暗池与投资组合保证金等原语获得新生,并带来从底层公链到前端订单流的多层投资机会。
DeFi 1.0:为原生加密资产而生
早期DeFi基础组件包括AMM、vAMM、抵押债仓稳定币、合成资产、浮动利率借贷池和永续合约。它们之所以运转顺畅,是因为底层市场波动率高、投机活跃、长尾代币丰富且无需许可。AMM适合新资产冷启动流动性,超额抵押适合匿名钱包,浮动利率与永续合约则匹配高波动资产的加杠杆需求。
顺带回顾一段历史,下图是当年DeFi锁仓总价值走势图:
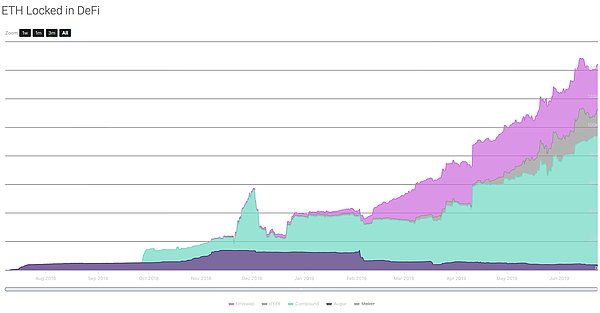
图源:https://mikemcdonald.github.io/eth-defi/
DeFi 2.0:RWA带来五大核心变化
RWA与原生加密资产存在显著差异,也定义了DeFi 2.0的核心特征:波动率更低、买卖价差更窄;存在久期与可预测现金流;抵押品质量更高、借款人可核验;机构级大型参与者入场;投资组合与风险敞口更加多元。
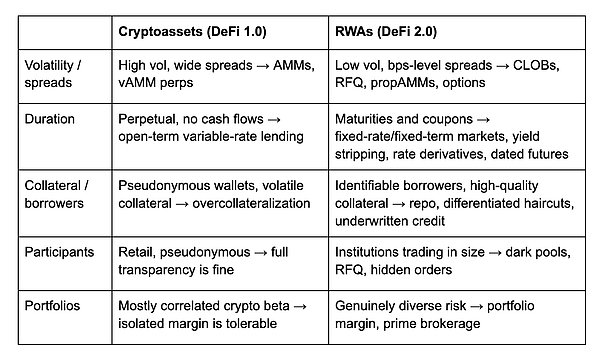
1. 波动率更低,买卖价差更窄
美债、股票、外汇等资产本身已有专业做市商、深度流动性与极窄价差,成交质量比冷启动更重要。CLOB、RFQ与自营AMM更适配这类资产。低波动资产还将推动期权、备兑看涨、领口策略、下行保护与波动率交易发展。Ribbon、Katana、Friktion等早期产品并非方向错误,而是底层资产尚不适配。
2. 久期与可预测现金流
多数加密资产没有到期日,因此无固定期限浮动利率借贷足够。但企业借款、债券投资与资产管理需要锁定融资成本与期限。固定利率、固定期限市场可提升资金利用率,并形成收益率曲线。Morpho Midnight、Pendle、Exponent等正代表这一方向。RWA上链后,美债利率、信用利差、股息等将扩大收益剥离与利率衍生品的潜在市场。
3. 更优质抵押品,可核验借款人
超额抵押适合匿名高波动资产,但对短期美债等优质抵押品而言资本效率过低。随着链下身份、法律框架与信用尽调完善,借款人可被核验,协议可结合链上还款行为与链下信用档案。Maple已面向机构借款人做信用尽调。若监管框架允许合规KYC/AML下的无需许可信贷,市场有望爆发。
4. 机构级大型参与者入场
区块链透明性利于小额交易,却不利于机构大额下单。传统金融依靠大宗交易、询价、隐藏订单、暗池等工具隐藏意图。DeFi中,Renegade、Silhouette、Zama等正探索隐私撮合、暗池与全同态加密。关键区别在于:机构可接受成交后信息公开,但执行阶段通常要求保密。
5. 更多元投资组合与风险敞口
各协议独立保证金导致资本效率不足,DeFi原生主经纪商可统一授信、合并敞口。Project 0正在Solana上构建统一保证金与授信体系。当组合纳入股票、信贷、利率、大宗商品、外汇与加密等独立风险源,组合保证金与主经纪商价值将指数级增长。
价值会被谁捕获?
RWA将极大拓宽DeFi经济边界。加密资产全球占比小,而股票、主权与企业债、大宗商品、外汇规模高出数个数量级。更重要的是,RWA每一美元资产需要更多金融基础设施:现货、回购、抵押、固收组合、期货对冲、结构化产品等。
价值将沿技术栈分布:底层通用L1/L2捕获结算与执行需求;核心金融原语捕获交易、信用、久期与风险转移收入;聚合层催生DeFi主经纪商;应用与订单流层掌握用户入口,决定交易路由与流动性场所。
结论:资产正在追上原语
DeFi早已尝试订单簿、RFQ、期权、固定期限借贷、收益剥离、利率衍生品、暗池与投资组合保证金,但这些工具最初为加密资产设计。AMM、永续合约与浮动利率借贷不会消失,它们仍将服务长尾资产与加密投机。但行业走向RWA,需要新的基础组件。RWA第一阶段是资产上链,下一阶段是让上链资产真正可用。Multicoin表示,无论二级市场投资还是风险投资,DeFi 2.0原语都将涌现大量值得布局的机会。
本文是链上市场系列第四篇。此前文章分别讨论应用可控执行、DeFi中的逆向选择以及RWA上链。下一篇将探讨为什么RWA本身需要DeFi。