

作者:0xbeiu;编译:白话区块链
导语:当 Perp DEX 从蓝海走向红海,链上期权正被越来越多交易者视为下一个战场。本文梳理期权的基本机制、与永续合约和现货的差异,并以 HYPE 看涨期权为例,讨论链上期权赛道的投资逻辑、主流协议竞争,以及技术难度与流动性护城河。
从 Hyperliquid 到链上期权:下一利基市场?
我依然记得 Hyperliquid 刚起步的那些日子。那曾是一个宏伟构想,起初却没有足够多的人相信它。再看现在,大家要么是永续合约 DEX 的交易员、普通用户,要么就是空投农夫。但如果存在一个类似 Perp DEX 的利基市场,注定会蚕食 Perp DEX 的市场份额,而且几乎没多少人在关注它,那会是什么?想象一下,在 Hyperliquid、Lighter,甚至 dYdX 这些带来代际财富的 TGE 与空投出现之前,你便已是资深 Perp DEX 用户。这正是期权所能提供的先机。我坚信,DeFi 期权交易在未来几年将夺取越来越大的市场份额。
什么是期权?它为何至关重要
如果你已经是老练的期权交易员,可以直接跳过这部分。期权是允许你在特定时间周期内,对某种资产价格进行下注的合约,类似于永续合约。但与永续合约不同,期权具有到期日,届时将决定期权具有实际价值还是变得一文不值。看涨期权(Call / 做多)受益于资产价格上涨;看跌期权(Put / 做空)受益于资产价格下跌。
期权具体是什么样的?
在撰写本文时,$HYPE 现价为 94 美元。作者当天买入一张 10 月 2 日到期、行权价为 97.50 美元的看涨期权。这意味着,如果在 10 月 2 日之前 $HYPE 达到 97.50 美元,将获得以 97.50 美元购买 $HYPE 的权利。
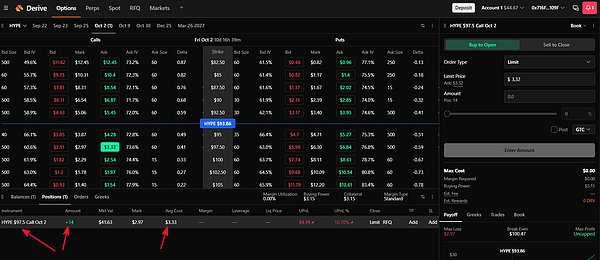
既然市价是 94 美元可以直接买现货,为什么还要花钱买权利在 97.50 美元买入,甚至额外支付权利金?因为买的并不是今天获得更便宜 HYPE 的机会,而是对 HYPE 未来走势的非对称敞口,无需全额垫付拥有 HYPE 所需本金。简而言之,期权像永续合约一样,是一种杠杆工具。底层规则不同,但放大资金敞口的核心功能一致。
期权 vs 永续合约 vs 现货
三者各自适合不同交易场景。除非经验极其丰富,否则在高波动时期不应盲目重仓期权和永续合约。同样,在行情向好、对未来走势胸有成竹时,自然希望获得超越基础现货收益的更大敞口。核心差异在于:期权不会被爆仓,绝不会像永续合约那样因为一根恶意插针归零;但另一方面,你可能会损失全部权利金,最终一无所获离开。
回到 $HYPE 看涨期权案例:HYPE 现价 94 美元,看涨期权行权价 97.50 美元,到期日 10 月 2 日,周期 10 天。如果以 94 美元买入现货,随后 HYPE 仅涨至 97 美元,盈利 2%。同样行情下买期权,虽然方向看对,但未在到期前达到 97.50 美元,投入该期权的全部本金将亏损殆尽。假设持仓规模为 14 张 HYPE 合约:买入 14 枚 HYPE 现货需 14 × 94 = 1316 美元本金;买入 14 张 HYPE 看涨期权敞口约为 14 × 3.42 ≈ 47.88 美元。若到期时 HYPE 达到 120 美元:14 枚现货收益为 14 × (120 − 94) = 364 美元,用 1316 美元赚取 364 美元,约 +27.7%。97.50 美元看涨期权收益为每枚 HYPE 22.50 美元,14 张合计 315 美元;扣除约 47.88 美元权利金,实际净利润约 267 美元。相对于约 48 美元初始本金,回报率约 +558%。
因此,期权是带有到期日、且不会被价格短时插针爆仓的杠杆。永续合约的优势则在于:当你对涨跌方向有极高把握,却无法精确确定时间与发酵周期时,它能发挥更大作用。
机遇与陷阱:权利金、行权价与时间损耗
期权初期可能让人困惑。你可能方向完全看对,却依然亏钱;甚至踩中看涨或看跌行权价,最终盈亏依然为负。要捕捉良机、规避陷阱,必须理解核心概念:权利金(Premium)是购买期权的单价;行权价(Strike)是期权锚定的价格水平,到期时仅当资产价格高于行权价,看涨期权才具有内在价值;损益平衡点(Breakeven)大致等于行权价 + 权利金,只有资产达到该价格,才算收回成本开始盈利;买价、卖价、标记价格类似于传统永续合约订单簿。买价是当前市场愿意收购该期权的最高价格,卖价是愿意卖出该期权的最低价格,标记价格是平台测算的期权公允参考价值。期权平台会直接展示这些数值,但这些是建立头寸前必须掌握的核心概念。
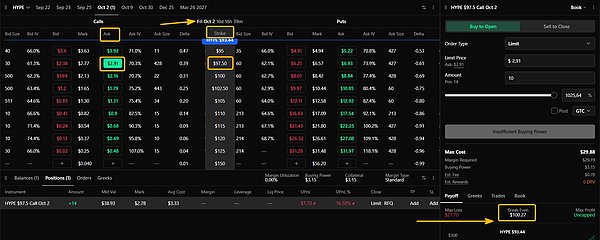
以看涨期权(多头)为例,越接近资产当前价格的期权越昂贵,卖价即买入每份支付的价格很高,因为它被触发履约的概率更高。远离现价的虚值期权购买成本虽低,但成功触达概率极小。此外还存在时间价值损耗(Time Decay)。期权受制于时间衰减,即使方向判断正确,时间拖得太久,期权也会大幅贬值。通常而言:快速暴拉对看涨期权买方极度有利;同样幅度上涨但发生得很晚,可能依然盈利,但利润被时间损耗大幅侵蚀;到期之后才启动暴涨,则毫无意义,直接归零。这需要实际操作和真金白银投入才能摸透门道,因此建议初期使用极小资金试水。
投资逻辑与主流协议
几年前,@AltcoinPsycho 的 YouTube 视频曾对期权赛道极为看好。这个赛道的爆发虽然比预期更晚,但 DeFi 期权近期已出现强劲回暖。
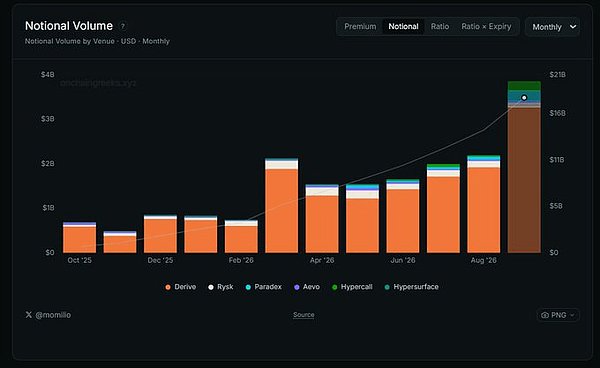
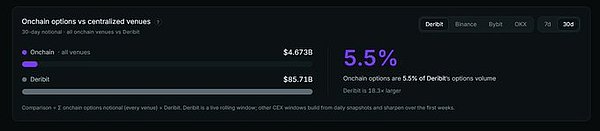
即便如此,链上期权的体量目前仅占绝对霸主 Deribit 交易量的约 5.5%,而 Deribit 是一家中心化交易平台。
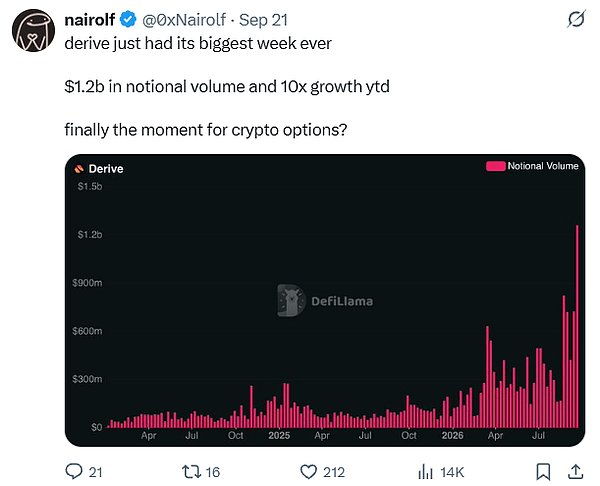
@deriveXYZ 是目前的链上赛道龙头,他们刚刚斩获史上最高的单周交易量。
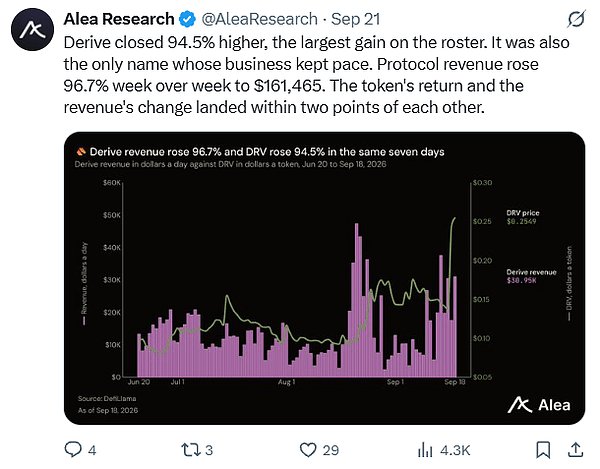
耐人寻味的是,Token 价格走势与协议收入的百分比增长形成完美共振,两项指标涨幅均超过 95%。
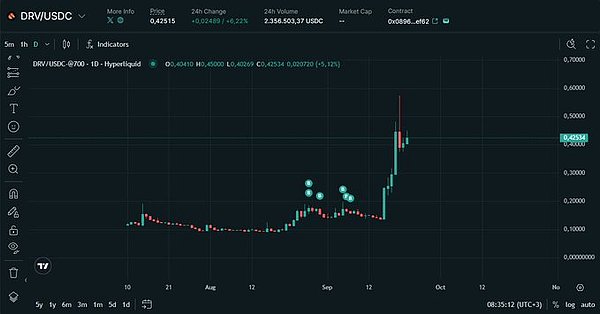
这推动 $DRV Token 近期极其强劲的走势,其 Token 从 0.10 美元低点一路上冲至 0.57 美元高位插针。
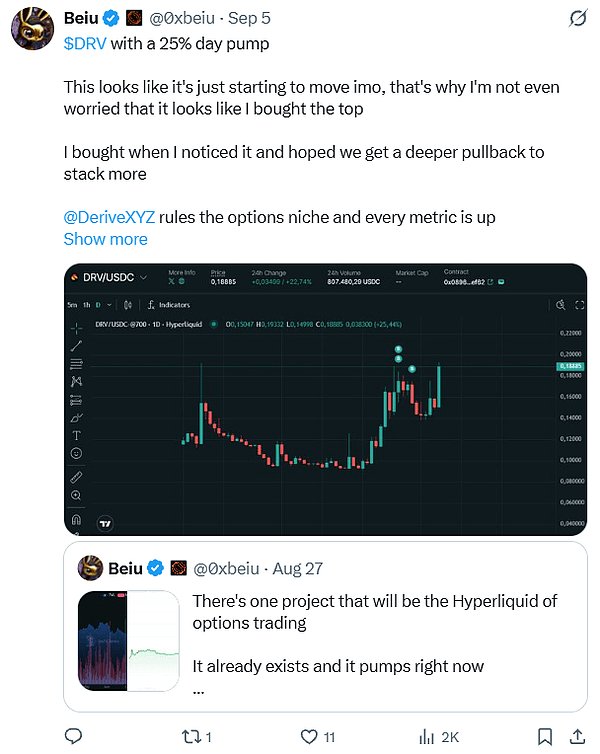
作者此前分享过 Derive 投资逻辑并公开买入记录,但对该平台本身的探讨还不够深入。
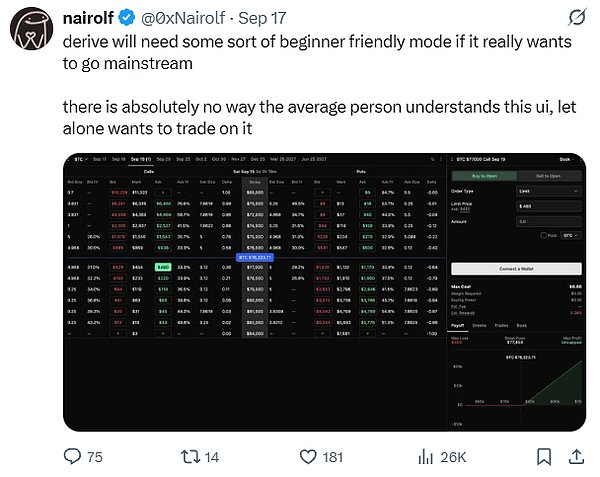
本文所有截图与案例均来自 Derive 的操作界面。坦白讲,该界面对新手极不友好,不少人也持相同看法。
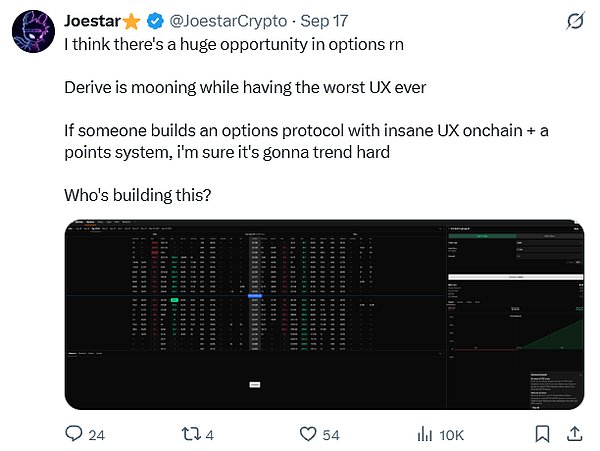
@JoestarCrypto 分享的截图确实第一眼会让人望而却步。UI 界面亟需大幅简化,才能降低门槛,激发新用户探索欲。因此这里存在巨大的优化改良空间。
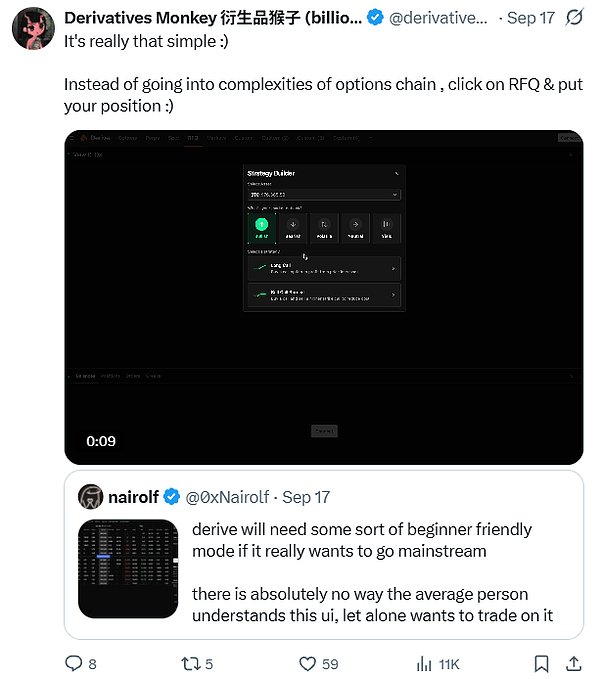
Derive 团队试图通过推出“策略构建器(Strategy Builder)”降低门槛,将底层复杂性进行抽象。以下是 @derivativemonky 演示其操作逻辑的简短视频。
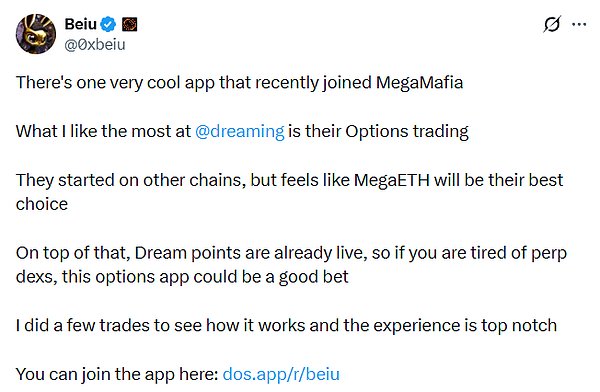
正如所有赛道一样,良性竞争往往能催生更优秀的产品形态。作者认为 Derive 的竞争者已蓄势待发。移动端应用 @dreaming 已经上线,其他如 @SkewTrade 正在内测,甚至有人推测 Hyperliquid 也在内部研发期权板块。@dreaming 进行了大量抽象封装,在移动端打造了非常清爽的 UI,但其官推停更多月,后续进展仍需持续观察。不过,他们针对使用加密资产和期权交易推出了积分系统,目前鲜有人知。获取 App 体验链接:dos.app/r/beiu
但这场竞争格局中存在一个核心死结:搭建期权交易协议与开发 Perp DEX 完全不可同日而语,其技术难度要高得多,且对流动性的深度要求极其苛刻。
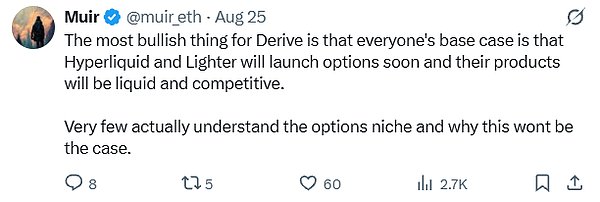
@muir_eth 的回复极其深刻地拆解了为何期权更具挑战性、为何流动性是终极护城河,以及为何并非人人都能涉足。
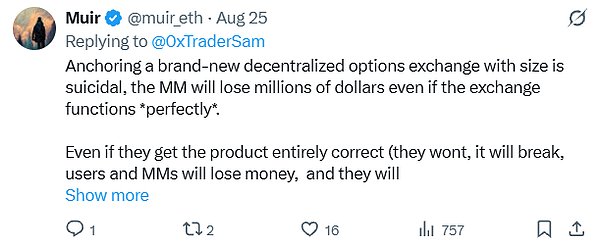
作者相信,未来会涌现出一大批期权类应用,但最终能在长跑中活下来的寥寥无几。但这里的成长空间毋庸置疑。即便审视 Derive 现有的加密期权市场,标的种类其实依然非常有限。如果推测,这完全受制于流动性护城河的高门槛。
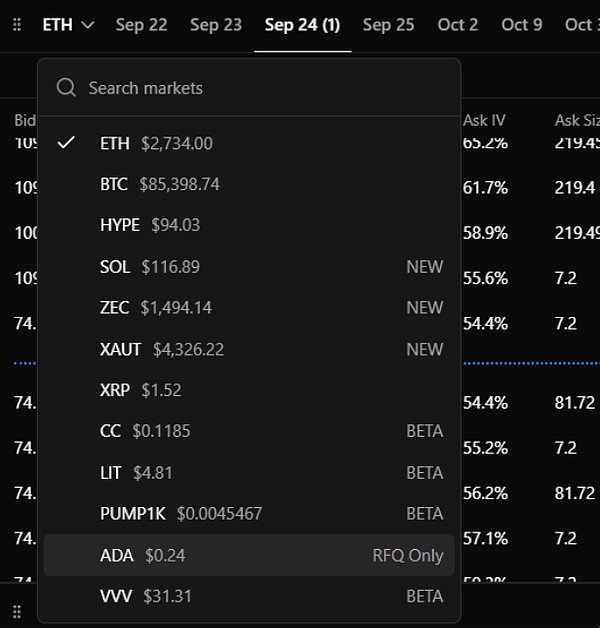
试想一下,如果未来能接入更多市场标的、Token 化美股、传统股票以及各路交易者具备独特信息优势的利基标的,这必将推动该衍生品迎来真正的大规模普及与爆发。
结语:Perp DEX 的红海竞争已经把链上衍生品推向新阶段。链上期权仍处于早期,但 Derive 等协议的快速增长、移动端产品的出现,以及流动性与技术门槛,共同构成了这一赛道的机会与挑战。